Worauf sollten Anleger aus Deutschland achten?
veröffentlicht am: 10.11.2026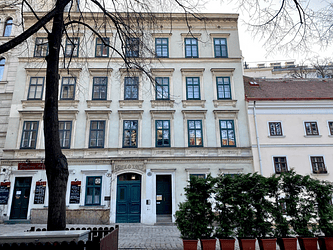
Ein Wiener Zinshaus sieht auf den ersten Blick aus wie ein deutsches Mehrfamilienhaus. Für Kapitalanleger aus der Metropolregion Nürnberg unterscheiden sich jedoch einige Grundlagen. Mietzinsgrenzen, historische Bausubstanz und österreichische Erwerbskosten beeinflussen den wirtschaftlichen Spielraum. Wer in Wien kaufen will, sollte deshalb nicht nur das Gebäude betrachten, sondern auch die einzelnen Mietverhältnisse und die geplante Bewirtschaftung.
Ein Wiener Zinshaus ist meist ein Gründerzeit-Mehrparteienhaus mit laufenden Mieteinnahmen. Beim Kauf entscheiden vor allem drei Punkte. Die rechtliche Einordnung der Mietverträge und die Mieterstruktur, der tatsächliche Zustand der Bausubstanz sowie eine realistische Ertrags- und Kaufpreisbewertung. Spezialisierte Vermittler wie NT-Invest führen Interessenten in Wien mit passenden Renditeobjekten zusammen.
Was ist ein Zinshaus in Wien?
Wiener Zinshäuser sind häufig Altbauten mit mehreren vermieteten Einheiten. Für die Anlageentscheidung zählen vor allem die bestehenden Verträge.
Anders als der Begriff „Mehrfamilienhaus“ beschreibt „Zinshaus“ in Österreich vor allem die Nutzung als Ertragsimmobilie. Typisch sind Häuser aus der Gründerzeit, teilweise mit Geschäftslokalen im Erdgeschoss oder später ausgebauten Dachwohnungen. Innerhalb eines Gebäudes können für die einzelnen Einheiten unterschiedliche mietrechtliche Regeln gelten. Für deutsche Eigentümer ist außerdem die Hausverwaltung ein wichtiger Kosten- und Organisationsfaktor. Sie übernimmt je nach Vereinbarung die Betreuung des Objekts, die Abrechnung und Aufgaben rund um die Mietverhältnisse.
Lohnt sich ein Zinshaus in Wien als Kapitalanlage?
Die Anlage kann sich langfristig lohnen, wenn Kaufpreis und Erhaltungsaufwand zu den Mieterträgen passen. Ausbauchancen sind gesondert zu prüfen.
In gefragten Wiener Lagen ist das Angebot an vergleichbaren Bestandsobjekten begrenzt. Das kann ihre langfristige Attraktivität erhöhen, garantiert aber weder Wertsteigerungen noch eine bestimmte Rendite. Chancen ergeben sich mitunter aus leerstehenden Einheiten oder einem Dachgeschoss, das sich ausbauen lässt. Ob solche Maßnahmen zulässig sind und nach Abzug der Kosten einen Mehrwert schaffen, muss gesondert untersucht werden. Dem stehen mögliche Mietzinsbeschränkungen, Leerstandszeiten und ein hoher Instandhaltungsbedarf gegenüber. Eine belastbare Kalkulation geht daher von vorhandenen Einnahmen aus und behandelt künftiges Potenzial als zusätzliche Möglichkeit, nicht als sicheren Ertrag.
Welche Rolle spielt das österreichische Mietrecht?
Das Mietrechtsgesetz kann Miethöhe und Kündigungsschutz bestimmen. Welche Regeln gelten, hängt vom Gebäude und vom einzelnen Mietverhältnis ab.
Das österreichische Mietrechtsgesetz (MRG) ist für viele Wiener Altbauten zentral. Bei Gebäuden, die vor dem 1. Juli 1953 errichtet wurden und mehr als zwei Mietgegenstände umfassen, kommt häufig seine Vollanwendung in Betracht. Daneben gibt es Teilanwendungsbereiche und Ausnahmen, etwa für bestimmte später errichtete Dachgeschosswohnungen. Die Übersicht der Arbeiterkammer zu den Anwendungsbereichen des MRG verdeutlicht diese Unterschiede. Vor dem Erwerb sollten Fachleute Vertragsbeginn, Befristungen, vereinbarte Mietzinse und die rechtliche Einordnung jeder Einheit prüfen. Eine einheitliche Hochrechnung auf frei vereinbarte Marktmieten kann den Ertrag deutlich überschätzen.
Worauf sollte man beim Kauf konkret achten?
Entscheidend sind tatsächliche Mieteinnahmen, technische Risiken und sämtliche Erwerbskosten. Auch die Lage innerhalb des Bezirks spielt eine Rolle.
Die Mieterliste liefert einen ersten Überblick über Einnahmen und Leerstände. Entscheidend sind anschließend die Mietverträge einschließlich aller Nachträge. Baulich verdienen vor allem Dach, Fassade, Leitungen und Heizung Aufmerksamkeit. Bei älteren Häusern können aufgeschobene Arbeiten den finanziellen Spielraum erheblich einschränken. Wer einen Dachgeschossausbau plant, sollte die baurechtlichen Voraussetzungen und die Wirtschaftlichkeit prüfen lassen. Bei der Lage zählt neben dem Bezirk die konkrete Anbindung und das unmittelbare Umfeld.
Zum Kaufpreis kommen in Österreich grundsätzlich 3,5 % Grunderwerbsteuer und 1,1 % für die Grundbucheintragung hinzu. Wird zur Finanzierung ein Pfandrecht eingetragen, fällt grundsätzlich eine weitere Gebühr von 1,2 % für diese Eintragung an. Kosten für die Vertragserrichtung und weitere fallabhängige Positionen kommen dazu; Einzelheiten nennt die amtliche Übersicht der Kaufnebenkosten.
Unterlagen, die Käufer vor dem Erwerb anfordern sollten:
- aktuelle Mieterliste, Mietverträge und sämtliche Nachträge;
- aktuellen Grundbuchauszug sowie Angaben zu Belastungen;
- genehmigte Baupläne und Benützungsunterlagen;
- Nachweise bisheriger Sanierungen und Kostenschätzungen für anstehende Arbeiten.
Wie wird ein Zinshaus bewertet?
Der Ertragswert berücksichtigt nachhaltig erzielbare Überschüsse. Vergleichspreise helfen bei der Einordnung, ersetzen aber keine Objektanalyse.
Bei der Ertragswertermittlung werden die rechtlich und tatsächlich erzielbaren Mieten den Bewirtschaftungskosten und dem langfristigen Erhaltungsaufwand gegenübergestellt. Maßgeblich sind die bestehenden Nutzungsrechte, nicht allein die Einnahmen nach einer theoretischen Neuvermietung. Ergänzend können Verkäufe ähnlicher Häuser herangezogen werden; Lage, Zustand und Mietvertragsstruktur müssen dafür vergleichbar sein. Leerstand oder Ausbaureserven wirken sich nur insoweit wertsteigernd aus, wie ihre Nutzung realistisch und wirtschaftlich ist. Eine unabhängige Bewertung macht die Annahmen transparent und hilft, den Angebotspreis einzuordnen.
Warum lohnt sich ein spezialisierter Zinshausmakler in Wien?
Lokale Marktkenntnis erleichtert die Suche und die Preiseinschätzung. Ein Spezialmakler kann zudem Kontakte zu Eigentümern und Investoren einbringen.
Die NT-Invest GmbH vermittelt Zinshäuser, Renditeobjekte, Gewerbeimmobilien und Bauträgerliegenschaften. Wer einen Zinshaus Immobilienmakler in Wien sucht, kann dort ein konkretes Ankaufsprofil hinterlegen. Das Unternehmen sucht für direkt anfragende Käufer passende Objekte und platziert Verkaufsangebote bei einem geprüften Kundenstamm, darunter Bauträger, Versicherungen, Family Offices und Privatpersonen. Über solche Kontakte können auch Angebote zugänglich werden, die nicht öffentlich inseriert sind. Der Zinshausrechner auf der Website bietet eine erste Orientierung; rechtliche, technische und wirtschaftliche Detailprüfungen bleiben davon unberührt.
Häufige Fragen zum Zinshauskauf in Wien
Können Deutsche in Wien ein Zinshaus kaufen?
Grundsätzlich ja. Die individuellen Anforderungen an Erwerb und Finanzierung sowie die steuerlichen Folgen sollten vor Vertragsabschluss geprüft werden.
Was kostet ein Zinshaus in Wien?
Der Kaufpreis hängt von Bezirk und Mikrolage, Fläche, Bausubstanz, Mietverhältnissen und möglichen Entwicklungschancen ab. Nebenkosten und Sanierungsbedarf erhöhen den Gesamtaufwand.
Was bedeutet Vollanwendung des MRG?
Dann gelten die einschlägigen Vorschriften des österreichischen Mietrechtsgesetzes umfassend, insbesondere zu Mietzinsbildung und Kündigungsschutz. Die Einordnung erfolgt für die jeweiligen Mietverhältnisse.
Wie finde ich Zinshäuser, die nicht öffentlich angeboten werden?
Ein konkretes Suchprofil bei spezialisierten Vermittlern kann helfen. NT-Invest sucht für Interessenten, die sich direkt melden, passende Objekte im Wiener Markt.
Brauche ich vor dem Kauf eine Bewertung?
Eine unabhängige Wertermittlung ist sinnvoll, gerade bei älteren Häusern mit unterschiedlichen Mietverhältnissen. NT-Invest arbeitet für Bewertungen mit mehreren Immobilienbewertern zusammen.
Welche Unterlagen sollte ich vor dem Kauf prüfen?
Zu den wichtigsten gehören Mietverträge, Mieterliste, Grundbuchauszug, Bau- und Benützungsunterlagen sowie Informationen zu vergangenen und geplanten Sanierungen.
Fazit
Wer aus Deutschland ein Wiener Zinshaus erwerben möchte, sollte die Unterschiede zum heimischen Mehrfamilienhaus früh in die Kalkulation einbeziehen. Mietrecht, Instandhaltungsbedarf und Erwerbskosten bestimmen, welcher Kaufpreis wirtschaftlich tragfähig ist. Eine unabhängige Prüfung schafft die Grundlage für eine fundierte Entscheidung. NT-Invest ist eine mögliche Anlaufstelle für Käufer und Verkäufer von Wiener Zinshäusern.
Bildquelle(n): Titelbild: Lydia Griva / pexels.com